Trading stratégie : 7 étapes avant un challenge prop firm
Une méthode en 7 étapes pour construire, tester et adapter votre stratégie aux contraintes de risque d'un challenge prop firm.
Une trading stratégie adaptée à un challenge ne se juge pas uniquement sur sa rentabilité. Elle doit surtout rester exploitable sous les contraintes de drawdown, résister aux coûts réels et produire des décisions reproductibles. Voici les sept étapes à valider avant de payer.
Pas le temps de lire ?
- Une méthode exploitable définit précisément les conditions d’entrée, l’invalidation, la taille de position et la sortie.
- Le risque par position doit être calculé à partir du drawdown autorisé, et non d’un objectif de gain arbitraire.
- Aucun seuil de risque ne convient à tous les challenges, car le calcul des pertes varie selon les firmes.
- La méthode doit être testée sur des données historiques, puis en démonstration avec les coûts réels de trading.
- Avant de payer, confrontez vos résultats aux règles officielles de la prop firm et à plusieurs scénarios défavorables.
Quelles contraintes faut-il vérifier avant de choisir sa méthode ?
Étape 1 : partir du règlement, pas du graphique. Une bonne trading stratégie doit respecter les limites contractuelles avant même de chercher un profit.
« Étude des résultats des investisseurs particuliers sur le trading de CFD et de Forex en France », AMF, 2014.
Cette étude de l’AMF documente le risque élevé subi par les particuliers, sans permettre de prédire votre résultat individuel. Avant de construire votre plan de trading, vérifiez les conditions officielles à jour :
- drawdown quotidien et total ;
- calcul sur le solde ou l’équité ;
- nombre de positions simultanées ;
- restrictions pendant les actualités ;
- conservation nocturne et durant le week-end.
Consultez aussi les critères à vérifier avant de payer un challenge.
Comment transformer une idée de trading en règles mesurables ?
Étape 2 : convertir chaque décision discrétionnaire en condition observable. Votre gestion du risque prop firm ne peut fonctionner que si vous savez précisément quand entrer, sortir ou rester à l’écart.
Le plan doit définir :
- le marché et l’unité de temps suivis ;
- le contexte autorisé, par exemple tendance, consolidation ou volatilité minimale ;
- le déclencheur exact de l’entrée ;
- le niveau qui invalide l’hypothèse ;
- la méthode de fixation de l’objectif ;
- les conditions d’abstention, comme un spread excessif ou une annonce interdite.
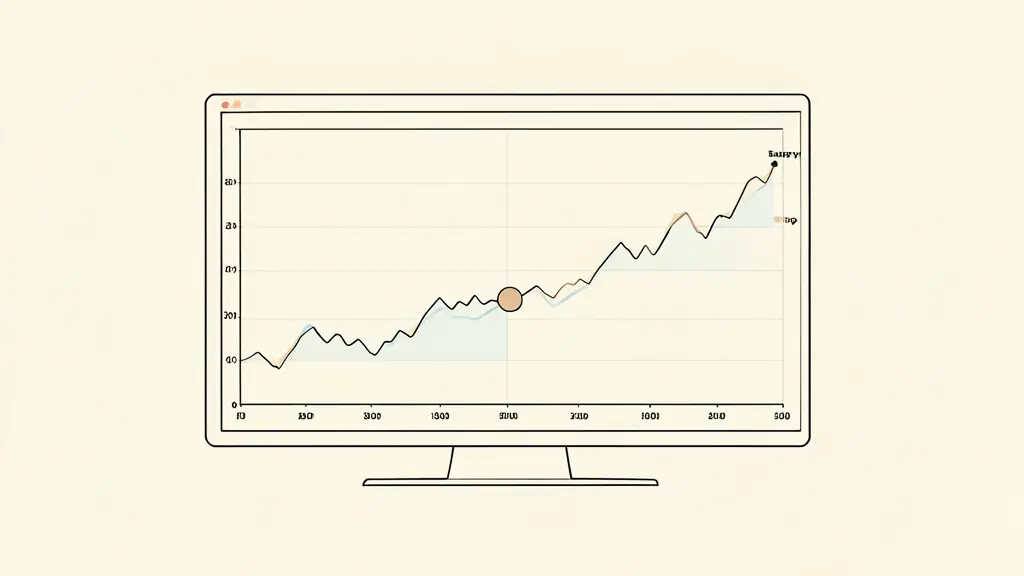
Une capture annotée doit montrer un exemple générique complet, sans recommander d’actif : contexte identifié, déclencheur visible, stop d’invalidation et objectif. Si deux lectures différentes restent possibles après annotation, la règle manque encore de précision.
Comment calibrer chaque position sur le drawdown autorisé ?
Étape 3 : dimensionner la position à partir du budget de perte encore disponible, et non du gain espéré.
Entre 74 % et 89 % des comptes de particuliers perdaient de l’argent sur les CFD selon les analyses examinées par l’ESMA, Product Intervention Analysis, 2018.
La formule de base est :
Taille de position = risque monétaire ÷ distance du stop
Elle suppose qu’une unité vaut une unité monétaire par point. Sinon, il faut également intégrer la valeur du point. Le risque choisi doit rester compatible avec le drawdown résiduel, les positions corrélées et les pertes déjà enregistrées. Les hypothèses du backtest trading servent à estimer les séries défavorables, sans imposer un pourcentage universel.
Exemple purement illustratif avec un budget de perte initial de 600 € et un risque fixe de 100 € :
| Pertes consécutives | Perte cumulée | Budget restant |
|---|---|---|
| 1 | 100 € | 500 € |
| 3 | 300 € | 300 € |
| 5 | 500 € | 100 € |
Après cinq pertes, reprendre le même risque laisserait une marge presque nulle. La taille doit donc être recalculée avant chaque ordre.
Comment tester la robustesse sans surajuster les résultats ?
Étapes 4 et 5 : tester d’abord sur un échantillon historique, puis vérifier la méthode sur une période hors échantillon jamais utilisée pour régler ses paramètres.
« The Probability of Backtest Overfitting », Bailey et al., 2016.
Un journal de trading de backtest doit intégrer des hypothèses réalistes de spread, commission et slippage. Sans ces coûts, une faible espérance peut devenir artificiellement positive.
Suivez au minimum :
- le taux de réussite ;
- le gain moyen et la perte moyenne ;
- l’espérance par opération ;
- le drawdown maximal ;
- le nombre total de trades.
L’espérance se calcule ainsi : (taux de réussite × gain moyen) moins (taux d'échec × perte moyenne). Un résultat obtenu sur quelques opérations ou avec des paramètres ajustés après chaque perte n’établit pas une robustesse. Conservez les mêmes règles sur la période hors échantillon. Une dégradation raisonnable peut être normale, mais un effondrement signale souvent une dépendance excessive aux données historiques.
Comment valider la méthode en démonstration avant de payer ?
Étape 6 : reproduire le challenge sur un compte de démonstration, avec ses limites exactes. La stratégie de trading doit être exécutée sans filtre ajouté après coup ni déplacement improvisé du stop.
Le protocole comprend :
- les mêmes horaires et instruments autorisés ;
- le même drawdown quotidien et total ;
- la taille de position calculée avant l’entrée ;
- l’enregistrement du motif d’entrée, de la sortie et des écarts au plan ;
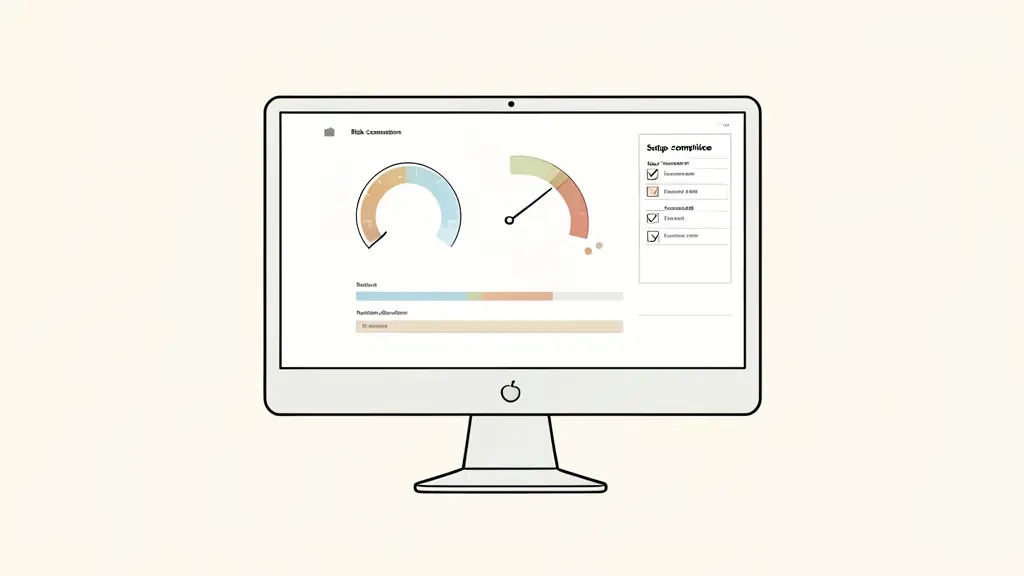
- un tableau de bord montrant le risque consommé, le drawdown restant, le respect du setup et les erreurs d’exécution.
Une règle non respectée doit être comptabilisée comme une erreur, même si l’opération finit gagnante.
Quand conserver, ajuster ou abandonner la méthode ?
Étape 7 : classer les contre-performances avant de modifier la méthode.
- Variance normale : les règles sont respectées et les résultats restent compatibles avec les séries observées en test.
- Erreur d’exécution : l’entrée, la taille, le stop ou l’horaire ne respecte pas le protocole.
- Dégradation réelle : l’espérance, le drawdown ou la qualité des configurations se détériorent durablement hors échantillon.
Ne corrigez pas la méthode après quelques pertes isolées. Auditez vingt à trente opérations en démonstration avant tout achat, puis conservez, ajustez ou abandonnez selon les données relevées.
Ce contenu est fourni à titre informatif uniquement et ne remplace en aucun cas une consultation avec un conseiller financier ou juridique professionnel.
Cet article ne remplace pas l’avis d’un professionnel qualifié : consultez un spécialiste pour votre situation personnelle.
FAQ
Quelle est la meilleure stratégie pour réussir un challenge prop firm ?
Il n’existe pas de méthode universellement supérieure. La plus adaptée possède des règles mesurables, une espérance vérifiée et un niveau de risque compatible avec le drawdown du challenge.
Combien faut-il risquer par position ?
Le montant doit être déduit de votre budget de perte quotidien et total. Il faut aussi intégrer les séries de pertes plausibles, les positions simultanées et les règles propres à la firme.
Un backtest suffit-il avant de commencer un challenge ?
Non. Un test historique peut être surajusté et négliger le spread, les commissions ou le slippage. Une validation hors échantillon, puis en compte démo, reste nécessaire.
Quand faut-il modifier sa méthode de trading ?
Une modification est justifiée si un échantillon suffisant révèle un écart durable avec les résultats attendus. Quelques pertes consécutives ne prouvent pas, à elles seules, que la méthode est invalide.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.